SeasonAlgo backtest: quale domanda stai facendo?
Una ricerca come SeasonAlgo backtest può indicare due esigenze diverse: capire quali strumenti offre la piattaforma oppure interpretare un risultato stagionale. Qui affrontiamo soprattutto la seconda. La pagina non certifica i calcoli di SeasonAlgo e non sostituisce la sua documentazione tecnica. Ti aiuta a formulare controlli che puoi applicare anche in FuturesSpread. Il punto di partenza è definire un'ipotesi: una specifica coppia di contratti, una direzione e una finestra di calendario. Il backtest risponde a una domanda sul comportamento passato di quella regola, con quelle ipotesi e quei dati. Non risponde automaticamente alla domanda su quanto guadagnerai. Se cambi uno degli elementi, stai eseguendo un test diverso e devi registrarlo. La disciplina della ricerca comincia prima che appaia una percentuale sullo schermo.
Campione richiesto e campione effettivo
Un lookback di quindici anni è una richiesta, non necessariamente il numero di stagioni valide. Potrebbero mancare prezzi di una gamba, date di uscita oppure interi contratti. Prima di leggere il risultato, conta le osservazioni effettivamente incluse e annota le esclusioni. Un anno eliminato perché mancano dati è diverso da un anno eliminato perché il risultato era negativo. Il secondo comportamento altera la ricerca. Controlla anche che la stessa relazione fra scadenze venga mantenuta nel tempo. Se una combinazione attraversa due anni solari, l'allineamento deve seguire una regola coerente. Non accostare finestre diverse soltanto perché hanno lo stesso nome del mese. Nel confronto tra software, il campione comune costituisce la prima base per capire se una differenza statistica dipende dal metodo o semplicemente dai dati disponibili.
Win rate: contare i successi non basta
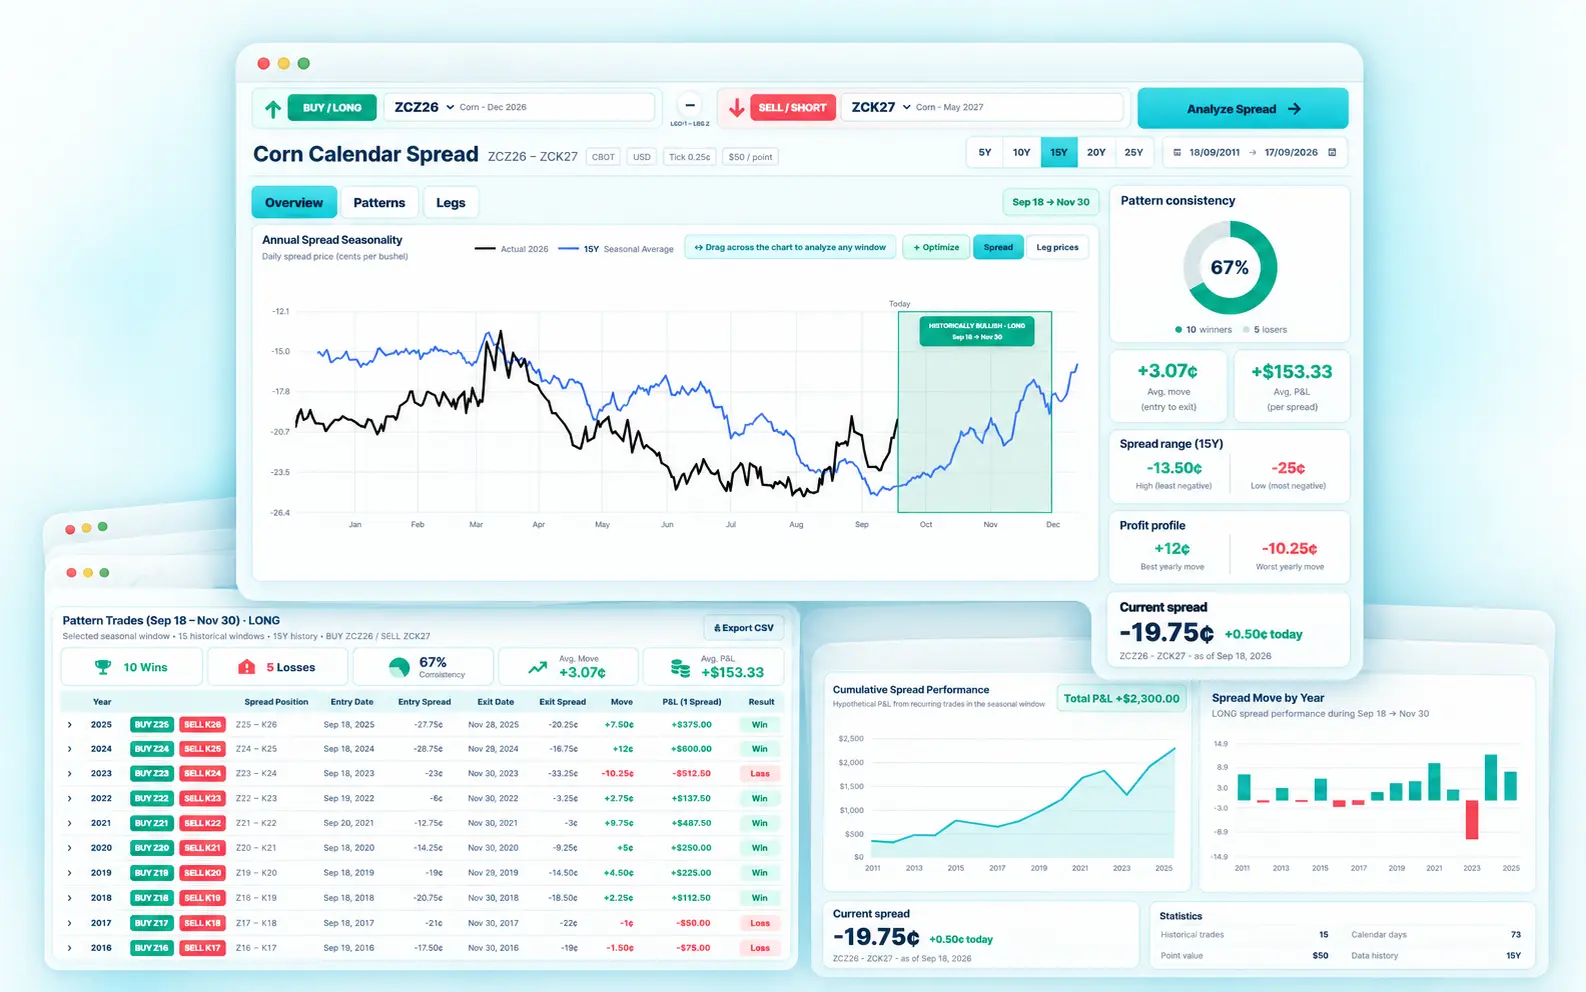
Considera un esempio interamente ipotetico con dieci stagioni. Otto producono un guadagno di cinquanta unità monetarie ciascuna e due una perdita di trecento ciascuna. Il win rate è ottanta per cento, ma il totale è negativo: quattrocento di guadagni contro seicento di perdite. Questo esempio dimostra perché la percentuale di anni positivi deve essere letta insieme all'entità dei risultati. Non descrive SeasonAlgo né FuturesSpread e non rappresenta una previsione. Quando esamini un test reale, controlla come vengono trattati i risultati pari a zero e se le percentuali includono costi. Chiediti inoltre quanto cambia il dato togliendo una sola stagione. Un campione piccolo può produrre variazioni ampie, quindi una percentuale precisa nella grafica non implica una stima altrettanto precisa del futuro.
Media, mediana e concentrazione dei guadagni
La media descrive il risultato aritmetico del campione, mentre la mediana identifica il valore centrale dopo aver ordinato i risultati. Non sono misure intercambiabili. Se pochi anni molto favorevoli dominano il totale, la media può apparire interessante anche quando la stagione tipica è modesta. Guarda quindi la distribuzione e non soltanto un indicatore. Un controllo semplice consiste nel confrontare il totale con e senza l'anno migliore, dichiarando che si tratta di un'analisi di sensibilità e non di una nuova strategia. Fai lo stesso con l'anno peggiore. Lo scopo non è cancellare gli estremi, ma capire quanto il risultato dipende da essi. Registra anche eventuali cambiamenti economici del mercato che potrebbero rendere il periodo recente diverso da quello più lontano.
Finestra ottimizzata e rischio di selezione
Quando provi molte combinazioni di entrata e uscita, è facile trovare una finestra che appare eccellente nello storico. Il problema è che l'eccellenza potrebbe derivare dalla ricerca stessa. Distinguere ipotesi iniziale e ottimizzazione successiva è quindi essenziale. Scrivi quante varianti hai esaminato e non mostrare soltanto la migliore. Controlla le finestre vicine: se un piccolo spostamento delle date capovolge il risultato, il pattern potrebbe essere fragile. Questa non è una prova definitiva di inutilità, ma una ragione per approfondire. Puoi dedicare un insieme di anni alla formulazione dell'ipotesi e un altro alla verifica, evitando di modificare la regola dopo aver visto il secondo risultato. Nessun procedimento elimina l'incertezza, ma rendere visibili le scelte riduce l'illusione di una precisione inesistente.
Vuoi verificare una tua ipotesi?
Esplora i contratti disponibili in FuturesSpread e controlla parametri, campione e risultati della tua ricerca.
Apri FuturesSpreadCosti e liquidità: dal risultato lordo a uno scenario
Un backtest basato su prezzi storici non ricostruisce necessariamente l'esecuzione effettiva di entrambe le gambe. Le commissioni, il bid ask e la liquidità delle scadenze possono cambiare il risultato. Se queste componenti non sono incluse, etichetta il test come lordo. Prepara poi scenari con costi dichiarati, senza presentarli come quelli che pagherai sicuramente. Per un calendar spread, conta entrata e uscita di tutte le gambe secondo la struttura concreta della negoziazione. Verifica il moltiplicatore e non confondere punti con valuta. La disponibilità di un prezzo giornaliero non garantisce che avresti potuto eseguire una quantità significativa a quel livello. Questo limite riguarda l'interpretazione di qualsiasi strumento storico e merita una voce specifica nella tua scheda, accanto alla qualità dei dati.
Risultato finale e percorso del rischio
Un risultato positivo tra due date può nascondere una fase intermedia sfavorevole. Il profitto finale e il rischio lungo il percorso rispondono a domande diverse. Se la piattaforma mostra soltanto entrata e uscita, non interpretare quel numero come misura della peggiore perdita temporanea. Se dispone di dati intermedi, controlla come viene calcolata l'escursione e quali frequenze sono usate. Anche il drawdown di una serie di operazioni è diverso dalla perdita temporanea di un singolo spread. Usa termini precisi nella tua valutazione, soprattutto quando confronti due schermate. Non attribuire al software un indicatore che non hai verificato. Il margine richiesto dal broker è un altro elemento separato: non coincide con la perdita massima e può cambiare durante la vita della posizione.
Una checklist per ripetere il backtest
La tua checklist finale dovrebbe includere formula, scadenze, anni validi, regola sulle date, direzione, unità, costi e numero di varianti esaminate. Aggiungi un commento sugli anni peggiori e sulla sensibilità della finestra. Se confronti SeasonAlgo e FuturesSpread, usa prima parametri comuni e soltanto dopo esplora le funzioni specifiche di ciascuno. In FuturesSpread puoi partire dall'analizzatore e leggere i risultati disponibili per lo spread selezionato; controlla sempre il campione effettivo. Salva una scheda con ciò che il test dimostra e ciò che non dimostra. La frase corretta è che una regola ha prodotto certi risultati in un campione passato, non che produrrà lo stesso rendimento. Questo modo di leggere il backtest rende la ricerca utile anche quando il risultato iniziale è poco attraente.
Una scheda per separare osservazione e ipotesi
Dividi le note del backtest in due colonne. Nella prima scrivi fatti osservati, come numero di stagioni e risultato annuale. Nella seconda scrivi ipotesi, come costo stimato o possibile spiegazione economica. Questa separazione impedisce che una convenzione non verificata diventi un dato apparentemente certo. Aggiungi una terza riga per le domande aperte: tipo di prezzo, trattamento delle date o modalità di ottimizzazione. Se condividi il risultato, conserva queste note insieme al grafico. Un lettore dovrebbe sapere che cosa è stato calcolato e che cosa hai assunto. La stessa disciplina aiuta quando torni sulla ricerca dopo settimane: puoi confrontare nuove osservazioni senza ricostruire a memoria impostazioni che avevano influenzato il test iniziale.
Domande frequenti su SeasonAlgo e questo argomento
Un win rate alto garantisce un profitto?
No. Occorre considerare dimensione di guadagni e perdite, costi, campione e selezione della finestra.
I risultati dell'esempio vengono da SeasonAlgo?
No. I numeri sono ipotetici e illustrano soltanto il limite del win rate.
Fonti e percorso di verifica
Le funzioni dichiarate da SeasonAlgo vanno verificate presso il produttore; le immagini di questa pagina appartengono a FuturesSpread. I casi numerici sono didattici e non descrivono rendimenti reali.
- SeasonAlgo: descrizione ufficiale del software
- SeasonAlgo: condizioni e prezzi ufficiali
- FuturesSpread: mercati e copertura
- FuturesSpread: materiale sul metodo
Fonti pubbliche consultate il 12 ottobre 2026. Questa guida non certifica le prestazioni o i dati del concorrente.
Continua la ricerca su SeasonAlgo
Esplora FuturesSpread come prodotto distinto
Ripeti una ricerca con i tuoi contratti e le tue impostazioni. La disponibilità dei dati e la profondità dello storico possono variare per mercato e scadenza.
Apri FuturesSpreadContenuto informativo, non consulenza finanziaria. Futures e spread comportano rischi; i risultati storici non garantiscono risultati futuri.